Francia es un riesgo económico que Europa no debería permitirse
En junio de 2024 advertía de que Francia podía convertirse en un riesgo económico para Europa de una magnitud comparable, aunque de naturaleza distinta, al Brexit[1]. Más de dos años después, aquella advertencia ha dejado de ser una hipótesis lejana. Francia se ha convertido en el principal foco de inestabilidad fiscal y financiera entre las grandes economías de la zona euro. Y lo verdaderamente preocupante no es tanto la sucesión de crisis políticas como la incapacidad de su sistema institucional para afrontar unos desequilibrios económicos que llevan demasiado tiempo acumulándose. No hay más que ver el discurso del presidente de la República Emmanuele Macron el domingo 18 por la tarde en el que mostró su impotencia y preocupación a pocos meses de que se celebren las elecciones presidenciales.
El problema francés no es coyuntural. Es el resultado de décadas de crecimiento insuficiente, expansión del gasto público, pérdida de dinamismo productivo y una dependencia cada vez mayor del endeudamiento para sostener un modelo económico y social que necesita reformas profundas. Durante mucho tiempo, Francia pudo permitirse aplazarlas gracias a su tamaño, su influencia política en Europa y, especialmente, a unas condiciones monetarias extraordinariamente favorables que el Banco Central Europeo (BCE) instauró para otras dos grandes economías del euro con graves problemas incluso de solvencia: Italia y España. Pero aquel mundo de tipos de interés próximos a cero ha desaparecido (afortunadamente).
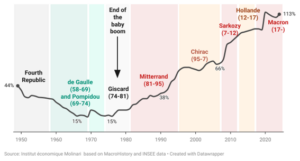
Las cifras son suficientemente elocuentes. Francia cerró 2025 con un déficit público del 5,1% del PIB, después del 5,8% registrado en 2024. Su deuda alcanzó los 3,46 billones de euros, equivalentes al 115,6% del PIB[2]. Y, según las previsiones de mayo de la Comisión Europea, podría superar el 120% en 2027, con un déficit que, en ausencia de nuevas medidas, volvería a aproximarse al 5,7%. Todo ello en una economía cuyo crecimiento previsto apenas alcanza el 0,8% en 2026 y el 1,1% en 2027.
La cuestión fundamental es que Francia no tiene únicamente un problema de deuda acumulada, sino de generación recurrente de nuevos déficits. Su gasto público supera el 57% del PIB, uno de los niveles más elevados de Europa. No estamos ante un Estado que haya sufrido un desequilibrio extraordinario como consecuencia de una crisis puntual, sino ante una estructura de ingresos y gastos que presenta enormes dificultades para equilibrarse incluso en condiciones económicas normales.
A ello se añade un problema aún mayor que es la relación entre crecimiento económico y coste de financiación, la cual determina que la dinámica de la deuda pública no es sostenible. Mientras el crecimiento nominal sea insuficiente para compensar el coste de la financiación (en presencia de déficits primarios continuos) la deuda continuará aumentando. Es la aritmética elemental de la sostenibilidad fiscal, que ninguna negociación parlamentaria puede derogar. Y cada incremento de la prima de riesgo hace más exigente el ajuste necesario para estabilizar las cuentas públicas.
Gráfico 1: Evolución de la ratio de deuda pública sobre PIB bajo cada una de las presidencias de la República Francesa (hasta 2024)
Los mercados han empezado a reflejarlo con una contundencia desconocida durante años. A principios de octubre, la rentabilidad del bono francés a diez años se aproximó al 5%, después de aumentar alrededor de 80 puntos básicos desde comienzos de septiembre. El diferencial frente a Alemania llegó a acercarse a los 160 puntos básicos, niveles que evocan las tensiones de la crisis de deuda soberana europea. Francia, que tradicionalmente disfrutaba de una posición privilegiada entre los grandes emisores europeos, comienza a comprobar que la confianza de los inversores no es ilimitada.
Cuanto más necesario resulta acometer reformas presupuestarias, más difícil se vuelve aprobarlas políticamente. La fragmentación parlamentaria, la proximidad de las elecciones presidenciales de 2027 y la creciente polarización convierten cualquier intento de consolidación fiscal en una batalla de enorme coste político. Mientras tanto, el tiempo juega en contra de las finanzas públicas.
El riesgo trasciende, además, las fronteras francesas. Francia no es Grecia, Portugal o Irlanda durante la anterior crisis de deuda soberana. Es la segunda economía de la zona euro, uno de sus principales mercados financieros y un pilar de la arquitectura institucional europea. Su volumen de deuda, sus conexiones bancarias y su importancia política hacen que cualquier episodio de desconfianza prolongada tenga consecuencias potencialmente sistémicas.
Aquí aparece el BCE. La institución dispone de instrumentos para intervenir frente a movimientos desordenados e injustificados de los mercados, pero no puede sustituir indefinidamente la disciplina presupuestaria ni resolver un bloqueo político. De hecho, las autoridades europeas han recordado recientemente que una intervención extraordinaria exige cumplir determinadas condiciones. La política monetaria puede contener una crisis de liquidez, pero no solucionar por sí sola un problema de solvencia fiscal.
Gráfico 2: Estimaciones de Oxford Economics sobre la trayectoria futura de la deuda de Francia
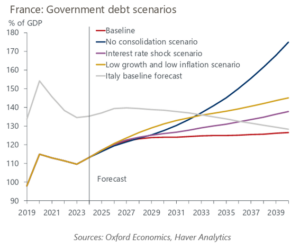
Tampoco conviene olvidar que Francia conserva fortalezas económicas extraordinarias: una importante base industrial, liderazgo en sectores como la aeronáutica y la defensa, una posición energética relativamente favorable gracias a la generación nuclear y grandes empresas con presencia internacional. Precisamente por eso resulta preocupante que una economía con semejantes capacidades sea incapaz de traducirlas en mayor crecimiento potencial y estabilidad presupuestaria.
Europa necesita una Francia económicamente fuerte, capaz de impulsar la inversión, la integración del mercado único y la autonomía estratégica. Sin embargo, corre el riesgo de encontrarse con una Francia absorbida por sus propios desequilibrios, políticamente paralizada y crecientemente dependiente de la confianza de los mercados.
En 2024, el peligro era que el bloqueo político impidiera afrontar los problemas económicos. En 2026, el peligro es que esos problemas económicos terminen condicionando la propia estabilidad política y financiera de Europa. El Brexit demostró que una crisis nacional podía alterar profundamente el proyecto europeo. Francia nos recuerda ahora que no es necesario abandonar la Unión para convertirse en un riesgo sistémico para ella.
[1] https://www.elespanol.com/invertia/opinion/20240615/francia-riesgo-economico-potencial-europa-equivalente-brexit/863033697_12.html
[2] https://www.epicenternetwork.eu/blog/debt-a-risk-for-sovereignty-and-cohesion-in-france/