El FMI preocupado por la deuda
El Fondo Monetario Internacional (FMI) alerta de que el elevado endeudamiento público de los países del mundo y los déficits enquistados hacen que crezca la vulnerabilidad de los mercados financieros mundiales ante una eventual subida de los tipos de interés.
En su último informe sobre estabilidad financiera, publicado a mediados de octubre, la entidad multilateral alerta de que estos elevados niveles de deuda pública en los países, junto con las presiones inflacionistas y las crecientes necesidades de financiación de los gobiernos, pueden desencadenar “episodios de tensión” en los mercados de bonos, en un contexto en el que apenas hay espacio fiscal y las políticas monetarias son bastante más limitadas que en crisis anteriores.
“La elevada deuda pública y los riesgos de refinanciación siguen sin resolverse, lo que aumenta las posibilidades de que las rentabilidades suban de forma desordenada”, reza el documento.
Varias fuerzas están impulsando al alza los tipos de la deuda en los países avanzados, entre ellas, el FMI enumera la crisis del precio del petróleo, la inflación persistente, una mayor demanda de inversión y un mayor crecimiento futuro esperado vinculado a la IA.
En las principales economías avanzadas, la elevada deuda, las presiones sobre el gasto y la perspectiva de una gran emisión de bonos en los próximos años están ejerciendo presión al alza sobre los rendimientos.
Las presiones ya se aprecian en los mercados soberanos de deuda. Entre febrero y septiembre, la rentabilidad media de los bonos públicos a diez años del G7 aumentó en más de un punto porcentual, hasta llegar a su nivel más alto en dos décadas. El encarecimiento viene cuando los gobiernos tienen que afrontar unas obligaciones de la deuda con unos acumulados considerables.
El aumento de los pagos por intereses se está convirtiendo en una carga cada vez mayor y más rígida para los recursos públicos, dejando menos margen para la inversión pública y el gasto social.
En este contexto, el FMI advierte que el déficit global está evolucionando en la dirección contraria a lo que necesita para estabilizar la deuda. El organismo prevé que cierre en el 3,3% del PIB mundial este ejercicio, cuando lo ideal, para estabilizar la ratio de deuda sobre PIB este mismo año, sería imprescindible que se redujese hasta el 2,6%. Es decir, la brecha es siete décimas superior al PIB. Pero el ajuste no remata ahí: como la deuda mundial va a seguir engrosándose, según los expertos de la entidad multilateral, sería necesario hacer una corrección adicional, con una magnitud similar en los ejercicios venideros.
El FMI sostiene que los países necesitan mejorar su saldo primario para evitar que la deuda siga abultándose hasta el punto de hacerse insostenible. En este sentido, reitera que retrasar las decisiones de ajuste puede agravar todavía más el problema.
FUERTE SUBIDA DEL PRECIO DE LA VIVIENDA, DESDE EL AÑO 2018.
Durante los mandatos del presidente del Gobierno desde el año 2018, el precio de la vivienda de venta se ha disparado un 74%, el alquiler un 45% y la oferta disponible para arrendar se ha desplomado, mientras España ha sumado más de tres millones de habitantes y alrededor de 1,3 millones de hogares. La combinación de una demanda creciente, una construcción insuficiente y una política que ha puesto buena parte del foco en intervenir precios y contratos no ha conseguido resolver la escasez de vivienda.
El desequilibrio entre oferta y demanda es hoy mucho mayor. España ha pasado de unos 46,7 millones de habitantes en 2018 a rozar actualmente los 50 millones. Son más de tres millones de residentes adicionales que necesitan alojamiento. Esto se ha traducido en 1,34 millones de hogares más.
La inmigración explica una parte importante de este crecimiento. La población residente nacida en el extranjero ha aumentado desde unos 6,3 millones en 2018 hasta 10,3 millones actualmente, casi cuatro millones más. No significa que hayan llegado cuatro millones de inmigrantes netos durante el periodo, porque existen entradas y salidas, pero muestra la magnitud del incremento de la demanda residencial potencial.
El problema se encuentra en que la oferta no ha avanzado al mismo ritmo. El propio Banco de España calcula que solo entre 2021 y 2025 se acumuló una brecha de unas 750.000 viviendas entre la creación de nuevos hogares y las viviendas terminadas. El supervisor sitúa precisamente el aumento de la oferta como una de las claves para solucionar el problema y señala obstáculos como la escasez de suelo edificable, los retrasos urbanísticos o la lentitud de la planificación.
El resultado de esta brecha se observa directamente en los precios. Según idealista, el metro cuadrado de vivienda usada costaba de media 1.680 euros cuando Sánchez llegó al Gobierno. En septiembre de 2026 alcanza los 2.930 euros. Comprar una vivienda es así un 74% más caro de media que hace ocho años.
La actividad tampoco ha dejado de crecer. España registró 515.051 compraventas en 2018 frente a las 714.237 de 2025, un 39% más. Pero el grueso corresponde a vivienda de segunda mano: 558.327 operaciones el pasado año frente a 155.910 de obra nueva. Es decir, una parte muy importante de la actividad inmobiliaria consiste en viviendas existentes que cambian de propietario y no en nuevas unidades que aumenten el parque disponible.
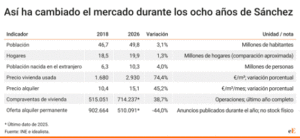
La escasez resulta todavía más evidente en el alquiler. El precio medio anunciado ha pasado de 10,4 euros por metro cuadrado al mes en junio de 2018 a 15,1 euros en septiembre de este año, un 45% más. Y, mientras los precios han ido subiendo, la oferta disponible se ha reducido. En 2018 se publicaron en idealista 902.664 anuncios de viviendas destinadas al alquiler permanente. En 2025 fueron 510.091. Son 392.573 menos, un desplome del 44%.
La caída resulta especialmente intensa en los dos grandes mercados. La Comunidad de Madrid ha perdido 137.411 anuncios y Cataluña otros 124.582. Barcelona capital ha pasado de 113.853 viviendas anunciadas en 2018 a solo 19.723 en 2025, un descenso del 83%.
La respuesta del Gobierno durante estos años ha ido incorporando cada vez más regulación sobre el mercado del alquiler. La Ley de Vivienda de 2023 introdujo las zonas tensionadas, límites a las rentas de determinados contratos, un índice estatal de referencia y nuevas obligaciones para los grandes tenedores. En estas áreas, los propietarios pueden quedar sujetos al precio del contrato anterior y, en determinados supuestos, al índice estatal.
El Ejecutivo ha seguido profundizando después en esta estrategia. En 2026 anunció la extensión del control de precios a determinados contratos temporales y habitaciones en zonas tensionadas, junto con un régimen sancionador para combatir los usos destinados a eludir la regulación. Paralelamente, ha desplegado incentivos fiscales, avales y programas destinados a movilizar vivienda hacia el alquiler asequible.
Estas medidas buscan proteger al inquilino y contener las rentas, pero el balance agregado de los ocho años muestra que no han conseguido evitar ni la escalada de precios ni la creciente escasez de vivienda disponible; mas bien se ha agravado mucho el problema.
EL TURISMO SIGUE SIENDO EL MOTOR DEL CRECIMIENTO.
España mantiene en 2026 la fortaleza de su sector turístico. Entre enero y agosto, el país recibió 70,36 millones de turistas internacionales, un 5,4% más que en el mismo periodo de 2025. Este incremento supone alrededor de 3,6 millones de visitantes adicionales respecto al año anterior y confirma la tendencia de crecimiento del turismo extranjero.
El mes de agosto fue especialmente positivo. España recibió 12,26 millones de turistas internacionales, cifra récord para este mes y un 9,2% más que en agosto de 2025. De esta manera, el verano contribuyó de forma importante al crecimiento acumulado del año.
El Reino Unido continuó siendo el principal mercado emisor durante los ocho primeros meses, con 13,92 millones de turistas, un 5,4% más que un año antes. Le siguieron Francia, con 9,28 millones (+1,4%), y Alemania, con 8,24 millones (+0,3%). Destaca también la evolución de Estados Unidos, cuyos visitantes aumentaron un 24,3% en el acumulado hasta agosto.
En cuanto a los destinos, Cataluña recibió 14,32 millones de turistas internacionales entre enero y agosto, un 3,9% más. Baleares alcanzó 11,76 millones (+2,0%), mientras que Andalucía registró 11,08 millones, con un crecimiento del 10,4%. La Comunidad de Madrid también experimentó una evolución positiva, con 6,59 millones de visitantes, un 10,0% más.
El crecimiento del turismo también se refleja en los ingresos. El gasto de los turistas internacionales alcanzó 99.892 millones de euros entre enero y agosto de 2026, un 8,0% más que en el mismo periodo de 2025. Esto significa que el gasto creció más que el número de visitantes, lo que apunta a un aumento del desembolso generado por cada turista. En términos aproximados, el gasto acumulado en los ocho primeros meses de 2025 fue de unos 92.500 millones de euros.
Agosto volvió a registrar cifras destacadas: los turistas extranjeros gastaron 17.838 millones de euros, un 9,2% más que en agosto de 2025. El gasto medio por turista fue de 1.455 euros, mientras que el gasto diario alcanzó los 202 euros.
En conjunto, los datos muestran que el turismo internacional continúa siendo uno de los principales motores de la economía española en 2026. Tanto la llegada de visitantes como, especialmente, el gasto turístico mantiene una evolución positiva frente al mismo periodo de 2025.